
联拓水技术(杭州)有限公司由联合水务集团(603291.SH)与杭州上拓环境科技股份有限公司于2026年合资设立。工商信息显示,公司注册资本1000万元,由江苏联合水务、上拓环境、杭州深澜企管及谭斌四方共同出资,联合水务持股51%并纳入合并报表。按照上市公司在互动平台的口径,合资公司的定位是接收上拓环境现有投资运营项目并独家运营,同时主导拓展工业废水处理及资源化项目投资运营、海水淡化项目投资运营、物化水处理技术研发应用——这是联合水务补齐工业污水与海水淡化板块的关键落子。
从业务轮廓看,联拓水技术聚焦工业废水处理与资源化、海水淡化、高端物化水处理,面向新能源、精细化工等高耗水行业,以膜处理与水资源循环技术为核心,提供工艺研发、工程落地、运维运营一体化解决方案。这个定位的指向性很明确:市政水务做的是"量大价稳",工业特种水做的是"量小价高、技术壁垒深",两者恰好形成能力互补。
合资公司落地的第一个项目在鄂尔多斯。本项目为页岩气压裂返排液应急减量处置工程,设计处理规模500m³/d,后期可扩容至1000m³/d。项目直接接纳高盐、高复杂度的压裂返排液原液作为进水,依托成套膜资源化工艺体系深度净化,系统产水执行《城市污水再生利用—城市杂用水水质》(GB/T 18920)标准,整体水回收率达80%以上,产生的浓水同步配套处置,有效降低后端处置压力。目前项目已完成现场设备升级调试,正式开机稳定产水。
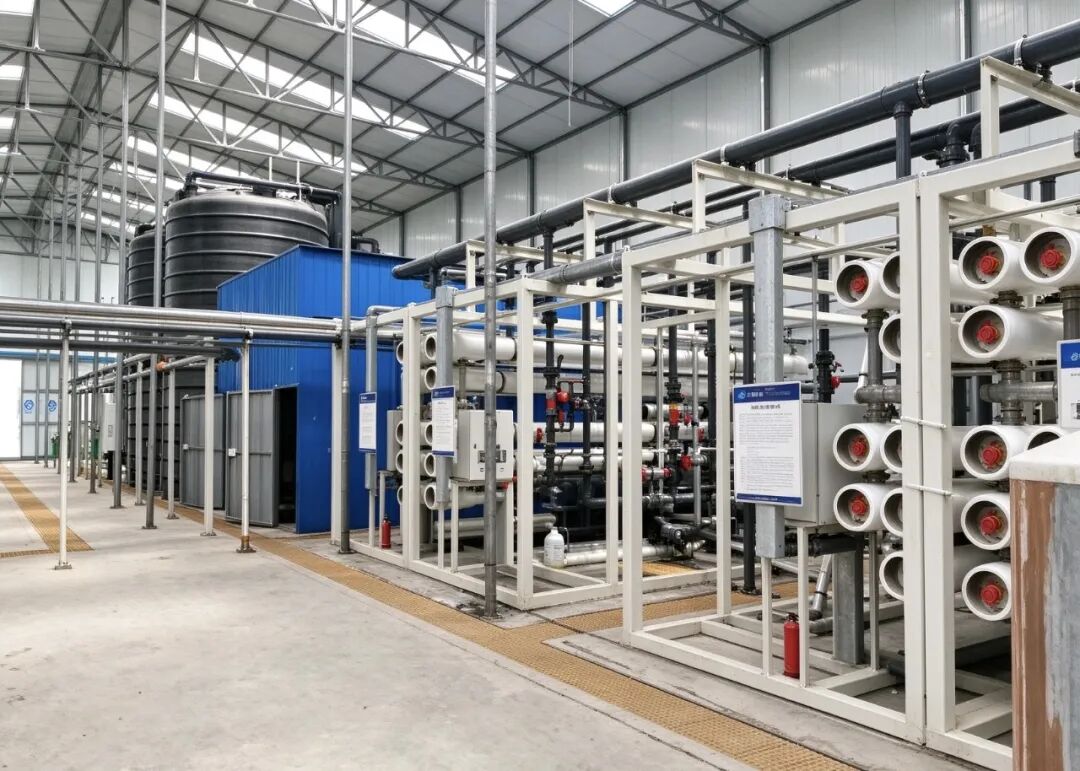
膜车间实景图
80%的水回收率在同类项目中属于较高水平。参照行业公开案例,鄂尔多斯盆地苏里格气田腹地一处油气田开采废水BOO项目系统回收率为70%以上;四川长宁页岩气田废水处理厂2024年完成技术升级后产水率从设计规模的50%提升至92%以上,出水达《地表水环境质量标准》Ⅲ类。压裂返排液之所以难,在于其"三高"甚至"四高"特征:鄂尔多斯盆地返排液总铁含量30—50mg/L、黏度2.8—3.2mPa·s、悬浮物大于300mg/L、细菌含量大于10⁴个/mL;行业普遍水平则是TDS可达40000mg/L、氯离子超24000mg/L、COD可达1800mg/L,且含瓜尔胶、硼砂等压裂液添加剂,水质随压裂液配方、地层流体混入比例及返排时间剧烈波动。传统"物化+生化+膜+电渗析+蒸发"路线流程冗长、抗冲击能力弱、投资与能耗双高,产水率长期只能跑到设计值的一半左右。本项目能稳定跑在80%以上,说明前端抗污染预处理与膜浓缩段的匹配已过了工况考验。
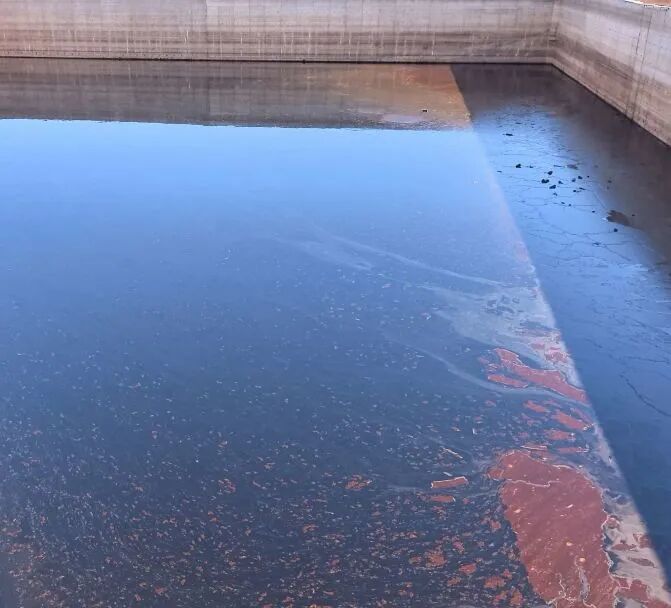
进水池(左)与产水池(右)实景对比
更值得关注的是商业模式。在西北水资源紧缺的油气开发区域,项目采用"设备租赁+运维服务"模式,实现油气开发废液就地资源化再生,省去高额外运处置成本。这一模式的巧妙之处在于:油气开发商不必一次性重资产投入,水处理方也不必承担油价周期与井队开工率波动带来的水量风险,双方以吨水服务费结算,把固定资产投资转化为长期运维现金流。参照同类项目,压裂返排液传统外运处置成本约100—200元/m³,就地处理可压至40元/m³以内——省下的处置费就是这一模式的经济基础。对国内非常规油气行业而言,这是一条可复制的节水减排路径。
第二个项目落点在中原。焦作生活垃圾渗滤液全量化处理项目设计规模200m³/d,针对填埋场高氨氮、高总氮、高TDS的存量渗滤液,采用HDST一体化高密沉淀池预处理+AMBC高倍浓缩+膜离线清洗集成工艺,出水满足国标排放要求。目前筹备工作有序开展,目标是把这一项目做成渗滤液全量化处理的标杆。
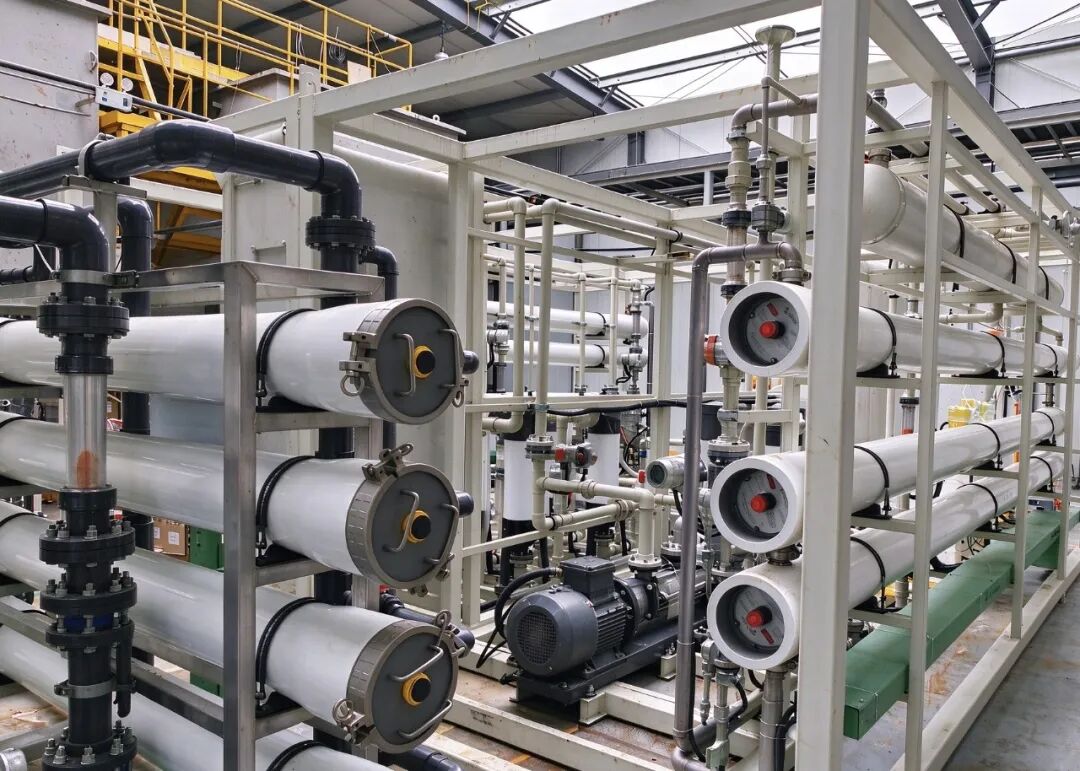
膜车间实景图
"全量化"三个字是当前渗滤液赛道的分水岭。膜法(NF/RO)处理渗滤液会产生20%—30%的膜浓缩液,其COD一般5000mg/L以上、B/C比小于0.1、电导率40000—70000μS/cm,钙镁离子高易结垢,重金属与腐殖质含量高、毒性大。按全国填埋场渗滤液年产量约4000万吨估算,若全部采用膜法,每年将产生800万—1400万吨浓缩液,而浓缩液处置收费在300元/吨以上,仅此一项年增运营成本就超30亿元。市场因此从"能不能达标"转向"浓缩液怎么办",全量化处理采购项目数量一度暴增三倍以上。
政策端仍在加码。《生活垃圾填埋场污染控制标准》(GB 16889-2024)完成第二次修订并全文发布,《生活垃圾渗沥液处理技术标准》(CJJ/T 150-2023)自2024年1月1日实施,将MVR、SCE、膜浓缩液等术语与工艺正式纳入标准体系,明确浓缩液可选浸没燃烧蒸发、机械蒸汽再压缩蒸发、高级氧化等路线——MVR系统产水率宜大于进水量的90%、蒸馏水TDS宜小于1000mg/L,蒸发残渣含水率须不高于60%。需要客观说明的是,2022年征求意见稿中"处理渗滤液产生的浓缩液应单独处置,不得回灌生活垃圾填埋场或进入污水集中处理设施"这条最具杀伤力的条款,在正式发布的GB 16889-2024中并未保留,"浓缩液"三字甚至未出现在标准正文。但行业并未因此回撤——地方招标中"全量化处理"已成为通用表述,焦作本地即连续多年以全量化口径采购。2026年7月发布的《固体废物污染防治"十五五"规划》进一步明确"提升填埋场渗滤液收集处理能力",并部署开展高风险生活垃圾填埋场综合治理、加快积存渗滤液处理和渗漏污染治理。政策的确定性,仍指向存量渗滤液这一块难啃的骨头。
从西北油气压裂返排液资源化,到中原地区垃圾渗滤液治理,联拓水技术正在把两家股东的能力焊在一起。上拓环境成立于2013年6月,注册资本3965.42万元,是国家级专精特新"小巨人"企业(工信部第六批,2024年9月认定,有效期至2027年9月),拥有省级企业研究院、省级高新技术企业研究开发中心、浙江省博士后科研工作站,并与浙江大学共建研发平台;公司以膜分离技术为核心、以海水淡化和废水资源化为两翼,在电力、化工、市政给排水行业完成项目200余个,覆盖全国27个省级行政区及海外18个国家和地区,累计专利200余项。其技术底子也经第三方验证:由公司参与的"四川盆地页岩气开采高效减污与资源化关键技术及应用"获2023年度四川省科学技术进步奖,"工业园区废水深度处理与有价物质回收利用关键技术及应用"获2025年度上海市科技进步奖一等奖——鄂尔多斯这一单,正踩在它拿过奖的技术方向上。
另一侧的联合水务则提供场景与信用。公司深耕水务行业20余年,2023年3月登陆上交所主板,业务覆盖供水及衍生、污水处理与资源化利用、水环境治理与生态修复、EPC及PPP建造工程;项目分布国内10省17市,拥有27家运营公司,以及海外1家供水公司和1家污水处理运营公司(沙特14座污水处理厂),总处理规模达345万立方米/日。海外是它近两年最亮的一块:2026年初中标沙特国家水务公司市政污水长期运维项目第10包(4省8市9座污水厂、33.78万m³/d、15年运维期、预计总收入约23.66亿元),8月再中标第11包(麦地那省4市5座污水厂、44.2万m³/d、15年运维期、预计总收入约20.50亿元),两包合计5省12市14座污水厂、约78万m³/d、15年运维总收入超44.16亿元,且设有容量保底机制,实际处理量低于设计规模亦可获得保底收入。
但国内基本盘正承压。联合水务2026年半年报显示,上半年营业收入4.66亿元、同比下降15.48%,归母净利润2870.5万元、同比下降19.80%;前三季度营业收入7.23亿元、同比下降11.86%,归母净利润4956.83万元、同比下降19.09%,扣非净利润4122.78万元、同比下降20.83%,不过经营活动现金流净额2.83亿元、同比增长101.55%。公司将业绩下滑归因于国内水务市场竞争加剧及部分项目周期性影响,战略上从"国内存量深耕"转向"国内+海外双引擎"。在这个背景下看联拓水技术的定位会更清楚:它不是一次普通的业务延伸,而是在传统供水量价见顶、海外重资产项目仍需爬坡的间隙,用合资方式低成本切入工业特种水这一高毛利细分——51%控股、1000万元注册资本、承接上拓存量运营项目,轻资产、快落地、有现成现金流,是这套设计的核心。
联合水务集团(股票代码:603291.SH)是一家综合性、全方位、国际化的水务公司,业务包括自来水生产与供应、污水处理与资源化利用、河湖流域水环境和水生态修复等治理业务,已形成从水源头到水龙头的完整产业链。项目分布国内10省17市,拥有国内27家运营公司,以及海外1家供水公司和1家污水处理运营公司(14座污水处理厂),总处理规模达345万立方米/日。
杭州上拓环境科技股份有限公司成立于2013年6月,是一家国家级专精特新"小巨人"企业,拥有省级企业研究院、省级高新技术企业研究开发中心、浙江省博士后科研工作站,以及与浙江大学共建的膜技术联合研发中心。公司始终坚持以膜分离技术为核心,以海水淡化和废水资源化为两翼,在电力、化工、市政给排水行业完成项目200余个,覆盖全国27个省级行政区域及海外18个国家和地区,致力于为客户提供水处理领域的一站式全产业链服务。
未来,联拓水技术将聚焦国内国外工业污水处理及资源化、海水淡化业务,拓展增量市场、夯实存量市场,实现股东价值与社会价值双提升。鄂尔多斯与焦作两单体量都不大,但一单验证模式、一单验证工艺,对一家刚起步的合资公司而言,这已是正确的开局。
编辑:赵凡


版权声明:
凡注明来源为“中国水网/中国固废网/中国大气网“的所有内容,包括但不限于文字、图表、音频视频等,版权均属E20环境平台所有,如有转载,请注明来源和作者。E20环境平台保留责任追究的权利。
媒体合作请联系:李女士 13521061126



Copyright © 2000- https://www.h2o-china.com All rights reserved. 中国水网 版权所有
传真:010-88480301
E-mail:hjf@e20.com.cn
本站常年法律顾问:北京市康达律师事务所刘文义律师 京ICP备10040015号-7 京公网安备:11010802035285